

HazardFunction
HazardFunction[dist,x]
x で評価された分布 dist のハザード関数を返す.
HazardFunction[dist,{x1,x2,…}]
{x1,x2,…}で評価された分布 dist の多変量ハザード関数を返す.
HazardFunction[dist]
ハザード関数を純関数として返す.
詳細
- HazardFunctionは死力としても知られている.
- 連続分布の場合,HazardFunction[dist,x] dx は,観測値が無限小 dx について x より大きいことを前提として,それが x から x+dx までの間になる確率を返す.
- 連続分布の場合,HazardFunction[dist,x] dx は無限小 dx についてProbability[x≤ξ<x+dxξ≥x,ξdist]に等しい. »
- 離散分布の場合,HazardFunction[dist,x]はProbability[ξxξ≥x,ξdist]に等しい.
- 多変量連続分布の場合,HazardFunction[dist,{x1,…,xn}]dx1 ⋯ dxnはProbability[x1≤ξ1<x1+dx1∧⋯∧xn≤ξn<xn+dxnξ1≥x1∧⋯∧ξn≥xn,{ξ1,…,ξn}dist]に等しい.
- 多変量離散分布の場合,HazardFunction[dist,{x1,…,xn}]はProbability[ξ1x1∧⋯ ∧ξnxnξ1≥x1∧⋯∧ξn≥xn,{ξ1,…,ξn}dist]に等しい.
例題
すべて開く すべて閉じる例 (4)
HazardFunction[WeibullDistribution[1 / 2, 2], x]Plot[%, {x, 0, 3}, Filling -> Axis]HazardFunction[PoissonDistribution[2], x]DiscretePlot[%, {x, 0, 20}, ExtentSize -> 0.5]Plot3D[HazardFunction[BinormalDistribution[1 / 2], {x, y}], {x, -1, 3}, {y, -1, 3}, PlotRange -> All, MaxRecursion -> 0]DiscretePlot3D[HazardFunction[MultivariatePoissonDistribution[1, {2, 3}], {x, y}], {x, 0, 20}, {y, 0, 20}, ExtentSize -> 0.5]スコープ (22)
パラメトリック分布 (8)
HazardFunction[WeibullDistribution[2, 5], 4]HazardFunction[NegativeBinomialDistribution[20, 1 / 3], 5]HazardFunction[WeibullDistribution[2, 5], 4.]HazardFunction[WeibullDistribution[2, 5], N[4, 25]]厳密ではない母数を持つ離散分布について任意精度の結果を得る:
HazardFunction[NegativeBinomialDistribution[20, N[1 / 3, 30]], 1]HazardFunction[DirichletDistribution[{2, 4, 5}], {1 / 5, 2 / 3}]HazardFunction[ChiSquareDistribution[ν], x]HazardFunction[UniformDistribution[{{a, b}, {c, d}}], {x, y}]HazardFunction[GammaDistribution[1, 2]]%[3]HazardFunctionは要素単位でリストに縫い込まれる:
HazardFunction[NormalDistribution[], {0.0, 0.2, 0.3}]HazardFunction[BinormalDistribution[1 / 2], {{0.0, 0.0}, {0.2, 0.2}, {0.3, 0.3}}]ノンパラメトリック分布 (3)
r = RandomVariate[NormalDistribution[], 10 ^ 4];HazardFunction[HistogramDistribution[r], 0.2]HazardFunction[SmoothKernelDistribution[r], 0.2]HazardFunction[KernelMixtureDistribution[r], 0.2]HazardFunction[NormalDistribution[], 0.2]dist = HistogramDistribution[RandomVariate[NormalDistribution[], 10 ^ 3]];Plot[HazardFunction[dist, x]//Evaluate, {x, -3, 3}, Filling -> Axis, Exclusions -> None]dist = SmoothKernelDistribution[RandomVariate[BinormalDistribution[1 / 3], 30]];Plot3D[HazardFunction[dist, {x, y}]//Evaluate, {x, -4, 4}, {y, -4, 4}, PlotRange -> All]派生分布 (8)
hf = HazardFunction[ProductDistribution[TriangularDistribution[{2, 4}], TriangularDistribution[{1, 7}]], {x, y}]Plot3D[hf, {x, 1, 5}, {y, 0, 8}, PlotRange -> {0, 100}]hf = HazardFunction[MixtureDistribution[{1, 4}, {NormalDistribution[a, b], NormalDistribution[c, d]}], x]Plot[hf /. {a -> 0, b -> 1, c -> 6, d -> 3 / 2}, {x, -2, 6}, Filling -> Axis]HazardFunction[TransformedDistribution[x ^ 2, xExponentialDistribution[2]], y]Plot[%, {y, 0, 8}, Filling -> Axis, AxesOrigin -> {0, 0}]hf = HazardFunction[TruncatedDistribution[{2, 3}, TriangularDistribution[{1, 4}]], x]Plot[hf, {x, 1.5, 5}, Filling -> Axis]HazardFunction[CopulaDistribution[{"AMH", 1 / 3}, {UniformDistribution[{2, 4}], UniformDistribution[{3, 7}]}], {x, y}]//SimplifyHazardFunction[ProbabilityDistribution[UnitBox[x], {x, -Infinity, Infinity}], x]//FullSimplifyHazardFunction[ProbabilityDistribution[{"CDF", Piecewise[{{-2 + x, 2 ≤ x ≤ 3}, {1, x > 3}}, 0]}, {x, -Infinity, Infinity}], x]HazardFunction[ProbabilityDistribution[{"SF", Piecewise[{{1 - 2(-2 + x) ^ 2, 2 ≤ x ≤ 5 / 2}, {2(3 - x) ^ 2, 5 / 2 < x ≤ 3}, {1, x < 2}}, 0]}, {x, -Infinity, Infinity}], x]HazardFunction[MarginalDistribution[
ProbabilityDistribution[1 / (E ^ (y ^ 2 / 2)(Pi ^ (3 / 2) * (1 + x ^ 4))),
{x, -Infinity, Infinity}, {y, -Infinity, Infinity}], 2], y]QuantityDistributionのハザード関数は,引数が互換単位を持つQuantityであると仮定する:
𝒟 = NormalDistribution[Quantity[4, "Meters"], Quantity[1 / 2, "Meters"]]HazardFunction[𝒟, x]% /. x -> Quantity[387., "Centimeters"]HazardFunction[𝒟, Quantity[387., "Centimeters"]]ランダム過程 (3)
離散状態ランダム過程のSliceDistributionについてのハザード関数を求める:
HazardFunction[PoissonProcess[μ][2], x]DiscretePlot[Evaluate[% /. μ -> 2], {x, 0, 10}, ExtentSize -> 0.5]HazardFunction[WienerProcess[][2], x]Plot[%, {x, -1, 6}, Filling -> Axis]離散状態過程について,複数の時間スライスを持つハザード関数を求める:
HazardFunction[PoissonProcess[μ][{2, 3}], {1, 2}]DiscretePlot3D[Evaluate[HazardFunction[PoissonProcess[1][{2, 3}], {x, y}]], {x, 0, 10}, {y, 0, 10}, ExtentSize -> 0.5]Plot3D[HazardFunction[WienerProcess[][{2, 3}], {x, y}], {x, -3, 3}, {y, -3, 3}, PlotRange -> All]離散状態ランダム過程のStationaryDistributionについてのハザード関数:
HazardFunction[StationaryDistribution[QueueingProcess[λ, μ, Infinity]], x]//FullSimplifyDiscretePlot[Evaluate[% /. {μ -> 7, λ -> 2.9}], {x, 1, 8}, ExtentSize -> 0.5]一般化と拡張 (1)
HazardFunctionは要素単位でリストに縫い込まれる:
HazardFunction[NormalDistribution[], {0.2, 0.3}]{HazardFunction[NormalDistribution[], 0.2], HazardFunction[NormalDistribution[], 0.3]}HazardFunction[BinormalDistribution[1 / 2], {{0.0, 0.0}, {0.2, 0.2}, {0.3, 0.3}}]アプリケーション (4)
Refine[HazardFunction[ExponentialDistribution[λ], x], x ≥ 0]HazardFunction[GompertzMakehamDistribution[λ, ξ], x]R[t_] = Exp[-t ^ 2];𝒟 = ProbabilityDistribution[{"SF", R[t]}, {t, 0, ∞}];FailureRate = HazardFunction[𝒟, t]w[α_, 1] := WeibullDistribution[α, 1]hf[α_, x_] = HazardFunction[w[α, 1], x]
Plot[Table[hf[α, x], {α, {0.2, 0.3, 0.7}}]//Evaluate, {x, 0, 3}]
Plot[hf[1, x], {x, 0, 3}]
Plot[Table[hf[α, x], {α, {1.6, 2.3, 3.1}}]//Evaluate, {x, 0, 2}]あるカジノでは  を支払い,賭け金
 を選ぶとゲームに参加できる.既知の分布
 に従う正の連続する確率変数
 が生成される.
 なら賭け金が回収できる.さもなければ賭けに負ける.儲けを最大にする
 の値を求める:
ExpectedGain = c SurvivalFunction[𝒟, c] - P;D[ExpectedGain, c] == 0 /. {D[SurvivalFunction[𝒟, c], c] -> -SurvivalFunction[𝒟, c] HazardFunction[𝒟, c]}eq = Simplify[%, SurvivalFunction[𝒟, c] > 0]WeibullDistributionを仮定し,賭け金の最適額を求める:
Solve[(eq /. 𝒟 -> WeibullDistribution[α, β]), c, Reals]ExpectedGain /. 𝒟 -> WeibullDistribution[α, β] /. %//Simplify特性と関係 (3)
Probability[x ≤ ξ < x + dxξ ≥ x, ξExponentialDistribution[λ]] / dxLimit[%, dx -> 0, Assumptions -> λ > 0 && x > 0]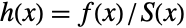
HazardFunction[NormalDistribution[], x]PDF[NormalDistribution[], x] / SurvivalFunction[NormalDistribution[], x]Refine[HazardFunction[ExponentialDistribution[λ], x], x ≥ 0]考えられる問題 (2)
HazardFunction[StableDistribution[0, 1.8, -0.5, 1, 2], x]HazardFunction[StableDistribution[0, 1.8, -0.5, 1, 2], 0.3]HazardFunction[CauchyDistribution[2, 3], y] /. {y -> 1. + I}HazardFunction[CauchyDistribution[2, 3], 1. + I]テキスト
Wolfram Research (2010), HazardFunction, Wolfram言語関数, https://reference.wolfram.com/language/ref/HazardFunction.html.
CMS
Wolfram Language. 2010. "HazardFunction." Wolfram Language & System Documentation Center. Wolfram Research. https://reference.wolfram.com/language/ref/HazardFunction.html.
APA
Wolfram Language. (2010). HazardFunction. Wolfram Language & System Documentation Center. Retrieved from https://reference.wolfram.com/language/ref/HazardFunction.html