

MomentConvert
MomentConvert[mexpr,form]
将矩表达式 mexpr 转化为指定形式.
更多信息
- MomentConvert 能同时处理形式矩和形式样本矩表达式.
- 形式矩表达式可以是下述形式的形式矩的任意多项式:
-
Moment[r] 形式 r  阶矩
CentralMoment[r] 形式 r  阶中心矩
FactorialMoment[r] 形式 r  阶阶乘矩
Cumulant[r] 形式 r  阶累积量
- 对于任意特定分布,形式矩表达式可使用 MomentEvaluate 计算.
- 矩表达式可被转化为任意其它矩表达式.
- 可以使用下述形式进行矩表达式之间的转化:
-
"Moment" 转化为形式矩 "CentralMoment" 转化为形式中心矩 "FactorialMoment" 转化为形式阶乘矩 "Cumulant" 转化为形式累积量 - 样本矩表达式是下述形式的形式对称多项式的任意多项式:
-
PowerSymmetricPolynomial[r] 形式 r  阶幂对称多项式
AugmentedSymmetricPolynomial[{r1,r2,…}] 形式 {r1,r2,…} 增广对称多项式 - 样本矩表达式可使用 MomentEvaluate 在一个数据集上进行计算.
- 样本矩表达式可被转化为任意其它样本矩表达式.
- 可以使用下述形式进行样本矩表达式之间的转化:
-
"PowerSymmetricPolynomial" 转化为形式幂对称多项式 "AugmentedSymmetricPolynomial" 转化为形式增广对称多项式 - 样本矩表达式实际上是在假设样本独立同分布的前提下的矩估计量.
- 已知矩表达式,矩估计量可以使用下述形式构造:
-
"SampleEstimator" 构造一个样本矩估计量 "UnbiasedSampleEstimator" 构造一个无偏样本矩估计量 - 样本矩表达式可以看作由独立同分布随机变量构造的一个随机变量. 期望值可以通过将其样本矩表达式转化为一个矩表达式求出.
- 给定样本矩表达式的期望值可以使用下述形式计算得到:
-
"Moment" 以形式矩的形式表示 "CentralMoment" 以形式中心矩的形式表示 "FactorialMoment" 以形式阶乘矩的形式表示 "Cumulant" 以形式累积量的形式表示 - MomentConvert[expr,form1,form2,…] 首先转化为 form1,然后转化为 form2,以此类推.
范例
打开所有单元 关闭所有单元基本范例 (2)
MomentConvert[Cumulant[2], "Moment"]//TraditionalFormMomentConvert[Cumulant[{2, 2}], "CentralMoment"]//TraditionalFormMomentConvert[Cumulant[2], "UnbiasedSampleEstimator"]//TraditionalFormMomentConvert[%, "PowerSymmetricPolynomial"]//TraditionalFormMomentConvert[%, "Moment"]范围 (4)
MomentConvert[Cumulant[{2, 2}], "Moment"]//TraditionalFormMomentConvert[%, "Cumulant"]求单变量中心矩的积的无偏样本估计量,也称为 polyache:
MomentConvert[CentralMoment[2]CentralMoment[3], "UnbiasedSampleEstimator"]//TraditionalFormMomentConvert[CentralMoment[{1, 1}]CentralMoment[{1, 1}], "UnbiasedSampleEstimator"]//TraditionalFormMomentConvert[AugmentedSymmetricPolynomial[{1, 2, 3}], {"Moment", n}]MomentConvert[AugmentedSymmetricPolynomial[{1, 2, 3}], "PowerSymmetricPolynomial"]//TraditionalFormMomentEvaluate[%, {x, y, z}]Expand[%]MomentEvaluate[AugmentedSymmetricPolynomial[{1, 2, 3}], {x, y, z}]推广和延伸 (2)
应用 (21)
转化形式矩 (2)
Table[MomentConvert[Moment[k], CentralMoment], {k, 4}]//TraditionalFormTable[MomentConvert[Moment[k], FactorialMoment], {k, 4}]//TraditionalFormTable[MomentConvert[Moment[k], Cumulant], {k, 4}]//TraditionalFormmlist = {Moment, FactorialMoment, CentralMoment, Cumulant};Grid[Table[TraditionalForm@MomentConvert[m1[3], m2], {m1, mlist}, {m2, mlist}], Dividers -> All]Grid[Table[TraditionalForm@MomentConvert[m1[{1, 1}], m2], {m1, mlist}, {m2, mlist}], Dividers -> All]估计量的分析 (6)
cm2est = MomentConvert[CentralMoment[2], "SampleEstimator"]假定样本大小为  ,根据样本总体分布的均值,计算估计量的偏差:
MomentConvert[cm2est, {CentralMoment, n}]MomentEvaluate[cm2est, {Subscript[x, 1], Subscript[x, 2], Subscript[x, 3], Subscript[x, 4], Subscript[x, 5]}]
Expectation[%, {Subscript[x, 1], Subscript[x, 2], Subscript[x, 3], Subscript[x, 4], Subscript[x, 5]}ProductDistribution[{NormalDistribution[μ, σ], 5}]]With[{n = 5}, MomentEvaluate[((-1 + n) CentralMoment[2]/n), NormalDistribution[μ, σ]]]cm2est = MomentConvert[CentralMoment[2], "SampleEstimator"];bias = MomentConvert[cm2est, {CentralMoment, n}]cm2estvar = MomentConvert[(cm2est - bias) ^ 2, {Cumulant, n}]在大样本极限的情况下,与大数定理一致,估计量的方差接近 0:
Limit[cm2estvar, n -> ∞]data = Table[MomentEvaluate[cm2est, RandomVariate[NormalDistribution[], 30]], {10 ^ 3}];{Mean[data], MomentEvaluate[bias /. n -> 30, NormalDistribution[]]}//N{Variance[data], MomentEvaluate[cm2estvar /. n -> 30, NormalDistribution[]]}//Nsmest = MomentConvert[Moment[1], "SampleEstimator"]svest = MomentConvert[CentralMoment[2], "SampleEstimator"]EstimatorBias[est_] := MomentConvert[est, {CentralMoment, n}]MomentConvert[(smest - EstimatorBias[smest])(svest - EstimatorBias[svest]), {CentralMoment, n}]MomentEvaluate[%, NormalDistribution[μ, σ]]MomentConvert[CentralMoment[{1, 1}], "SampleEstimator"]bias = MomentConvert[%, {CentralMoment, n}]var = MomentConvert[(%% - bias) ^ 2, {CentralMoment, n}]MomentEvaluate[bias, BinormalDistribution[{Subscript[μ, 1], Subscript[μ, 2]}, {Subscript[σ, 1], Subscript[σ, 2]}, ρ]]MomentEvaluate[var, BinormalDistribution[{Subscript[μ, 1], Subscript[μ, 2]}, {Subscript[σ, 1], Subscript[σ, 2]}, ρ]]//Simplify对  并且不超过 0.001 的标准双正态样本,估计对于估计量方差所需的样本大小:
NSolve[n > 2∧% == 0.001 /. {ρ -> 0.5, Subscript[σ, 1] -> 1, Subscript[σ, 2] -> 1}, n]varest = MomentConvert[CentralMoment[2], "SampleEstimator"]stdest = Sqrt[varest];NExpectation[MomentEvaluate[stdest, {x, y, z, u}], {x, y, z, u}ProductDistribution[{NormalDistribution[], 4}], PrecisionGoal -> 3, AccuracyGoal -> 3]通过把非线性函数替换为关于变量偏差的删截泰勒级数,进行标准差估计量的分析:
Normal[Series[Sqrt[est], {est, bias, 2}]]TraditionalForm[stestapprox = % /. {est -> varest, bias -> MomentConvert[varest, {CentralMoment, n}]}]biasapprox = MomentConvert[stestapprox, {CentralMoment, n}]//Simplify
MomentEvaluate[biasapprox /. n -> 4, NormalDistribution[]]//NMomentConvert[(stestapprox - biasapprox) ^ 2, {CentralMoment, n}]//MomentEvaluate[#, NormalDistribution[μ, σ]]&//Simplify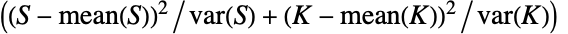
cm2se = MomentConvert[CentralMoment[2], "SampleEstimator"];
cm3se = MomentConvert[CentralMoment[3], "SampleEstimator"];
cm4se = MomentConvert[CentralMoment[4], "SampleEstimator"];

meanS = MomentEvaluate[(MomentConvert[cm3se, {CentralMoment, n}]/MomentConvert[cm2se, {CentralMoment, n}]^3 / 2), NormalDistribution[]]varS = Factor@MomentEvaluate[(MomentConvert[cm3se^2, {CentralMoment, n}]/MomentConvert[cm2se^3, {CentralMoment, n}]), NormalDistribution[]]

meanK = MomentEvaluate[(MomentConvert[cm4se, {CentralMoment, n}]/MomentConvert[cm2se^2, {CentralMoment, n}]), NormalDistribution[]]//FactorvarK = (MomentEvaluate[(MomentConvert[(cm4se - meanK cm2se^2)^2, {CentralMoment, n}]/MomentConvert[cm2se^4, {CentralMoment, n}]), NormalDistribution[]]//Factor)JB = ((1/varS)(S - meanS)^2 + (1/varK)(K - meanK)^2)
Series[JB, {n, Infinity, 1}]//FullSimplify原始矩的无偏估计量 (2)
MomentConvert[Moment[5], "SampleEstimator"]MomentConvert[Moment[5], "UnbiasedEstimator", "PowerSymmetricPolynomial"]MomentConvert[%, Moment]MomentConvert[Moment[{2, 3}], "SampleEstimator"]MomentConvert[Moment[{2, 3}], "UnbiasedEstimator", "PowerSymmetricPolynomial"]MomentEvaluate[%, {{Subscript[x, 1], Subscript[y, 1]}, {Subscript[x, 2], Subscript[y, 2]}, {Subscript[x, 3], Subscript[y, 3]}}]阶乘矩的无偏估计量 (1)
MomentConvert[FactorialMoment[3], Moment]MomentConvert[FactorialMoment[3], "SampleEstimator"]MomentConvert[FactorialMoment[3], "UnbiasedEstimator", "PowerSymmetricPolynomial"]MomentConvert[%, FactorialMoment]中心矩的无偏估计量 (3)
MomentConvert[CentralMoment[2], "UnbiasedSampleEstimator"]//TraditionalFormTraditionalForm[ues = MomentConvert[%, "PowerSymmetricPolynomial"]//FunctionExpand//Factor]
TraditionalForm[ses = MomentConvert[CentralMoment[2], "SampleEstimator"]//Simplify]
MomentConvert[ues, {CentralMoment, n}]MomentConvert[ses, {CentralMoment, n}]TraditionalForm[ues = MomentConvert[CentralMoment[3], "UnbiasedSampleEstimator", "PowerSymmetricPolynomial"]//FunctionExpand//Factor]
TraditionalForm[ses = MomentConvert[CentralMoment[3], "SampleEstimator"]//Simplify]
MomentConvert[ues, {CentralMoment, n}]MomentConvert[ses, {CentralMoment, n}]//Factor
MomentConvert[CentralMoment[{1, 1}], "UnbiasedSampleEstimator", "PowerSymmetricPolynomial"]//FullSimplify//TraditionalFormMomentEvaluate[%, RandomVariate[BinormalDistribution[1 / 2], 10 ^ 4]]CentralMoment[BinormalDistribution[1 / 2], {1, 1}]累积量的无偏估计量 (2)
TraditionalForm[Subscript[κ, 4] = MomentConvert[Cumulant[4], "UnbiasedEstimator", "PowerSymmetricPolynomial"]]MomentEvaluate[Subscript[κ, 4], RandomVariate[NormalDistribution[], 10 ^ 4]]k4stat = Table[MomentEvaluate[Subscript[κ, 4], RandomVariate[NormalDistribution[], 10 ^ 3]], {5000}];Histogram[k4stat, 50, PDF]
MomentConvert[Cumulant[{1, 1, 1}], "UnbiasedEstimator", "PowerSymmetricPolynomial"]//FullSimplify//TraditionalForm% / MomentConvert[Cumulant[{1, 1, 1}], "SampleEstimator"]//Factor//TraditionalForm复合估计量 (3)
MomentConvert[Moment[1] ^ 2, "UnbiasedEstimator", "PowerSymmetricPolynomial"]//FullSimplify//TraditionalFormMomentEvaluate[%, {Subscript[x, 1], Subscript[x, 2], Subscript[x, 3], Subscript[x, 4]}]//FactorExpectation[%, {Subscript[x, 1], Subscript[x, 2], Subscript[x, 3], Subscript[x, 4]}ProductDistribution[{NormalDistribution[μ, σ], 4}]]MomentConvert[Cumulant[2]Cumulant[3], "UnbiasedEstimator"]//TraditionalFormMomentConvert[%, "PowerSymmetricPolynomial"]//FullSimplify//TraditionalForm求多变量中心矩的乘积的无偏估计量,也称为 polyache:
MomentConvert[CentralMoment[{1, 2}]CentralMoment[{2, 1}], "UnbiasedEstimator"]//TraditionalFormMomentEvaluate[%, RandomVariate[MultivariatePoissonDistribution[10, {2, 3}], 10 ^ 5]]//NMomentEvaluate[CentralMoment[{1, 2}]CentralMoment[{2, 1}], MultivariatePoissonDistribution[10, {2, 3}]]k 统计量的累积量 (1)
k 统计量的累积量是关于 k 统计量的某些单项式的采样总体期望的多项式. 它们从关于原始矩的多变量累积量的表达式开始,使用哑运算构建:
cpoly = MomentConvert[Cumulant[{1, 2}], Moment]每个多变量矩理解为关于 k 统计量的单项式的采样总体期望. 例如,原始矩  表示
 的期望的乘积. 求当
 并且
 时所得的无偏估计量:
KStatistic[r_] := MomentConvert[Cumulant[r], "UnbiasedSampleEstimator"]cpoly /. {Moment[{r1_, r2_}] :> MomentConvert[KStatistic[2] ^ r1 KStatistic[1] ^ r2, {Cumulant, n}]}//SimplifyKStatisticMonomial[a_, alpha_] := Apply[Times, (KStatistic /@ a) ^ alpha]CumulantOfKStatistics[order_] := Module[{ko, kp, res},
{ko, kp} = Transpose[Tally[order]];
res = MomentConvert[Cumulant[kp], Moment] /. Moment[e_] :> MomentConvert[KStatisticMonomial[ko, e], {Cumulant, n}];
Expand[Collect[res, _Cumulant, Factor], _Cumulant]
]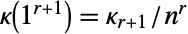
Table[CumulantOfKStatistics[ConstantArray[1, r]], {r, 2, 6}]//TraditionalForm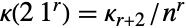
Table[CumulantOfKStatistics[{2}~Join~ConstantArray[1, r]], {r, 6}]//TraditionalFormMomentEvaluate[%, NormalDistribution[μ, σ]]对 k 统计量的累积量制作表格,因为它们可以给出更加简练的表达式,并且用于估计量的矩的计算. 计算第二 k 统计量的累积量:
CumulantOfKStatistics[{2, 2}]//TraditionalFormCumulantOfKStatistics[{2, 3}]//TraditionalFormCumulantOfKStatistics[{2, 2, 3}]//TraditionalFormCumulantOfKStatistics[{2, 2, 3, 3}]//TraditionalFormMomentConvert 的组合使用 (1)
MomentConvert[Moment[5], Cumulant]把一个 5 元素集合划分成 2 元素和 3 元素子集合,有 10 种划分方法:
Coefficient[%, Cumulant[2] * Cumulant[3]]RemoveDuplicateSets[e_] := e //. x_List :> With[{y = Union[x]}, y /; y =!= x]SetPartitions[set_, ip_] := RemoveDuplicateSets[
Table[TakeList[p, ip], {p, Permutations[set]}]]Framed /@ SetPartitions[{a, b, c, d, e}, {2, 3}]属性和关系 (5)
Table[Underoverscript[∑, k = 0, r]Binomial[r, k] Moment[k] (-Moment[1])^r - k, {r, 1, 5}]//TraditionalFormMomentConvert[#, CentralMoment]& /@ %Table[Sum[StirlingS1[r, k]Moment[k], {k, 0, r}], {r, 5}]//TraditionalFormMomentConvert[#, FactorialMoment]& /@ %
MomentConvert[Moment[2], "CentralMoment"]MomentConvert[FactorialMoment[2], "SampleEstimator"] == MomentConvert[FactorialMoment[2], "UnbiasedSampleEstimator"]//TraditionalFormMomentConvert[%, "PowerSymmetricPolynomial"]Table[MomentConvert[FactorialMoment[k], "SampleEstimator", {"FactorialMoment", n}], {k, 6}]Log[1 + Sum[(t^k/k!)Moment[k], {k, 1, 3}] + O[t] ^ 4]//SimplifySum[(t^k/k!)MomentConvert[Cumulant[k], Moment], {k, 1, 3}] + O[t] ^ 4可能存在的问题 (2)
MomentConvert[Cumulant[4], "PowerSymmetricPolynomial"]包含 AugmentedSymmetricPolynomial 和 PowerSymmetricPolynomial 的表达式会被转化:
MomentConvert[AugmentedSymmetricPolynomial[{1, 1}]AugmentedSymmetricPolynomial[{2, 2}], "PowerSymmetricPolynomial"]//TraditionalFormMomentConvert 要求输入为形式矩和/或样本矩组成的多项式:
MomentConvert[Cumulant[4] / Cumulant[2] ^ 2, "SampleEstimator"]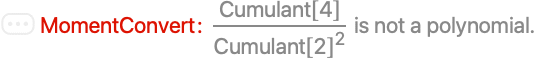
MomentConvert[PowerSymmetricPolynomial[2]^3 / 2, Moment]
巧妙范例 (2)
Manipulate[TraditionalForm[f[n]] -> TraditionalForm@MomentConvert[f[n], g], {{f, Moment, "source"}, {Moment, CentralMoment, FactorialMoment, Cumulant}}, {{g, CentralMoment, "target"}, {Moment, CentralMoment, FactorialMoment, Cumulant}}, {{n, 2}, 1, 20, 1}]Manipulate[TraditionalForm[f[{m, n}]] -> TraditionalForm@MomentConvert[f[{m, n}], g], {{f, Moment, "source"}, {Moment, CentralMoment, FactorialMoment, Cumulant}}, {{g, CentralMoment, "target"}, {Moment, CentralMoment, FactorialMoment, Cumulant}}, {{m, 2}, 1, 5, 1}, {{n, 2}, 1, 5, 1}]文本
Wolfram Research (2010),MomentConvert,Wolfram 语言函数,https://reference.wolfram.com/language/ref/MomentConvert.html.
CMS
Wolfram 语言. 2010. "MomentConvert." Wolfram 语言与系统参考资料中心. Wolfram Research. https://reference.wolfram.com/language/ref/MomentConvert.html.
APA
Wolfram 语言. (2010). MomentConvert. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/MomentConvert.html 年