

StableDistribution
StableDistribution[type,α,β,μ,σ]
表示带有稳定指数 α、偏度参数 β、定位参数 μ 和尺度参数 σ 的稳定分布 Stype.
更多信息
- 独立的等分布的稳定随机变量的线性组合也是稳定的.
- 稳定分布是按它的特征函数
 定义的,其中特征函数满足一个函数等式,就是对于任意
 和
 存在
 和
 满足
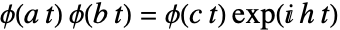 . 函数等式的通解有四个参数.
- StableDistribution 允许 0<α≤2、-1≤β≤1,μ 为任何实数,σ 为任何正实数.
- StableDistribution 允许 μ 和 σ 为单位量纲相同的任意量,允许 α、β 为无量纲量. »
- CharacteristicFunction[StableDistribution[0,α,…],t] 对于 α 是连续的,并且有
 .
- CharacteristicFunction[StableDistribution[1,α,…],t] 对于 α 是不连续的
 .
- StableDistribution[α] 等价于 StableDistribution[1,α,0,0,1].
- StableDistribution[α,β] 等价于 StableDistribution[1,α,β,0,1].
- StableDistribution[α,β,μ,σ] 等价于 StableDistribution[1,α,β,μ,σ].
- StableDistribution 可与 Mean、CDF 和 RandomVariate 等函数一起使用.
背景
- StableDistribution[type,α,β,μ,σ] 表示一个属于两种类型之一的连续统计分布,参数为正实数 σ(被称为“尺度参数”)、实数 μ(“位置参数”) 、α(分布的稳定性指数,
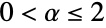 )和 β (“偏度参数”,满足
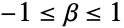 ),他们共同决定了概率密度函数 (PDF) 的整体行为.
- 总的来说,稳定分布的 PDF 是单峰的,只有一个“峰值”(即全局最大值),尽管它的整体形状(高度、展布和最大值的水平位置) 是由 type 和 α、β、μ 和 σ 的值决定的. 此外,PDF 的尾有可能“厚”(即对于较大的
 值,PDF 非指数式减小),也可能“薄”(即对于较大的
 值,PDF 指数式减小),取决于 type、α、β、μ 和 σ 的值. (通过分析分布的 SurvivalFunction,这种行为可被定量确定.)四参数、双参数、单参数版本为 StableDistribution[α,β,μ,σ]、StableDistribution[α,β] 和 StableDistribution[α],分别等价于1类分布 StableDistribution[1,α,β,μ,σ]、StableDistribution[1,α,β,0,1] 和 StableDistribution[1,α,0,0,1]. 对于不同的参数值,稳定分布可被称为稳定帕雷托分布、Pareto–Lévy 分布(不要与 ParetoDistribution 或 LevyDistribution 相混淆),或 Lévy α-稳定分布. 稳定分布与名称相近的 min- 和 max-稳定分布(分别为 MinStableDistribution 和 MaxStableDistribution)是不同的.
- 尽管稳定分布的许多特例都是经典分布,数学家 Paul Lévy 于二十世纪二十年代中期才开始对上面所描述的各种稳定分布进行研究. 各种稳定分布的特征为在线性组合下是闭合的,意味着一般情况下,它们的 PDF 没有解析式,只能用特征函数 (CharacteristicFunction) 来描述. 稳定分布在随机学和概率论中非常重要,归因于它们在广义中心极限定理中扮演的角色,尽管稳定分布还被用来模拟金融、天文学和物理学中的现象.
- RandomVariate 可用来给出一个或更多机器精度或任意精度(后者可通过设置 WorkingPrecision 选项获得)的稳定分布中的伪随机变数. Distributed[x,StableDistribution[type,α,β,μ,σ]],更简洁的式子为 xStableDistribution[type,α,β,μ,σ],给定 type 可用来断定随机变量 x 服从稳定分布. 它也可以被用在诸如 Probability、NProbability、Expectation 和 NExpectation 这样的函数中.
- 通过使用 PDF[StableDistribution[type,α,β,μ,σ],x] 和 CDF[StableDistribution[type,α,β,μ,σ],x],可以得到给定 type 的稳定分布的概率密度和累积分布函数. 可以用 Mean、Median、Variance、Moment 和 CentralMoment 来分别计算均值、中位数、方差、原始矩和中心矩.
- 可以用 DistributionFitTest 来检测一个数据集是否符合稳定分布,根据给定数据,用 EstimatedDistribution 来估计稳定参数分布,而 FindDistributionParameters 则可用来将数据拟合成稳定分布. 用 ProbabilityPlot 指令可以产生给定数据的 CDF 与符号式稳定分布的 CDF 的比较图,QuantilePlot 则能绘制给定数据的分位数和符号式稳定分布的分位数的比较图.
- 可以用 TransformedDistribution 来表示转换过的稳定分布,用 CensoredDistribution 表示截尾后位于上限和下限值之间的数据的分布,而 TruncatedDistribution 则表示删失后位于上限和下限值之间的数据的分布. CopulaDistribution 可用来构建包含稳定分布的高维分布, ProductDistribution 可计算独立分量包括稳定分布的联合分布.
- StableDistribution 和许多其他统计分布密切相关. LandauDistribution、CauchyDistribution、NormalDistribution 和 LevyDistribution 是1类稳定分布的例子,是因为 LandauDistribution[μ,σ] 和 StableDistribution[1,1,1,μ,σ] 的特征函数 (CharacteristicFunction) 相同,CauchyDistribution[0,1] 的 PDF 和 StableDistribution[1,1,0,0,1] 的 PDF 相同,而 NormalDistribution[μ,σ] 的 PDF 等价于 StableDistribution[1,2,β,μ,σ/
 ] 的 PDF,并且 LevyDistribution[μ,σ] 的 PDF 和 StableDistribution[1,1/2,1,μ,σ] 的 PDF 完全相同. 从性质上来说,StableDistribution 和 PearsonDistribution 相似,也与 ParetoDistribution、BetaDistribution、GammaDistribution 和 HalfNormalDistribution 密切相关.
范例
打开所有单元 关闭所有单元基本范例 (4)
Plot[Table[PDF[StableDistribution[1, 1.3, β, 0, 2], x], {β, {-1, 0, 1}}]//Evaluate, {x, -12, 12}, Filling -> Axis]Plot[Table[PDF[StableDistribution[0, α, 1 / 2, 0, 2], x], {α, {1 / 2, 1, 2}}]//Evaluate, {x, -6, 6}, Filling -> Axis]Plot[Table[CDF[StableDistribution[1, 1.3, β, 0, 2], x], {β, {-1, 0, 1}}]//Evaluate, {x, -10, 10}, Filling -> Axis]Plot[Table[CDF[StableDistribution[0, α, 1 / 2, 0, 2], x], {α, {1 / 2, 1, 2}}]//Evaluate, {x, -6, 6}, Filling -> Axis]Mean[StableDistribution[0, α, β, μ, σ]]Mean[StableDistribution[1, α, β, μ, σ]]
Variance[StableDistribution[0, α, β, μ, σ]]Variance[StableDistribution[1, α, β, μ, σ]]范围 (4)
data = RandomVariate[StableDistribution[0, 1.8, -0.5, 1, 2], 10 ^ 4];Show[Histogram[data, {-15, 15, 0.5}, "PDF"], Plot[PDF[StableDistribution[0, 1.8, -0.5, 1, 2], x], {x, -15, 15}, PlotStyle -> Thick, PlotRange -> All]]
Refine[Cumulant[StableDistribution[0, α, β, μ, σ], r], r > 1]在 StableDistribution 化简为 NormalDistribution 时,就是如此:
Refine[Cumulant[NormalDistribution[μ, Sqrt[2]σ], r], r > 1]Table[Plot[Table[HazardFunction[StableDistribution[t, α, 1 / 2, 1, 2], x], {α, {0.5, 1.2, 1.7}}]//Evaluate, {x, -6, 12}, PlotPoints -> 2, Filling -> Axis, PlotLabel :> Text[Row[{"Type ", t}]]], {t, {0, 1}}]Table[Plot[Table[HazardFunction[StableDistribution[t, 1.7, β, 1, 2], x], {β, {-0.5, 0.5, 1}}]//Evaluate, {x, -6, 12}, Filling -> Axis, PlotPoints -> 2, PlotRange -> All, PlotLabel :> Text[Row[{"Type ", t}]]], {t, {0, 1}}]在参数中对 Quantity 使用的一致性产生了 QuantityDistribution:
length𝒟 = StableDistribution[0, 5 / 8, 1, Quantity[10, "Meters"], Quantity[0.52, "Meters"]]Quantile[length𝒟, Quantity[75, "Percent"]]应用 (9)
假设股市的每日对数收益服从一个稳定分布,对5年时间内的股票价格进行模拟和可视化:
logReturns = BlockRandom[SeedRandom[2010];RandomVariate[StableDistribution[1, 1.38, -0.096, -0.001, 0.005], 5 * 365]];ListLinePlot[1000Exp[Accumulate[logReturns]], AxesLabel -> {Text["days"], Text["stock price"]}]log𝒟 = StableDistribution[1, 1.38, -0.177, -0.006, 0.0297];VaR = InverseSurvivalFunction[log𝒟, 0.95]在以上的分布中,计算在当前 S&P 500 指数值的风险点损失的95%的值:
FinancialData["SP500"](Exp[VaR] - 1)esf = NExpectation[xx < VaR, xlog𝒟]//QuietFinancialData["SP500"](Exp[esf] - 1)将 2005 年 1 月 1 日以来 IBM 股票的每日对数回报拟合调整为稳定的分布:
ts = TemporalData[TimeSeries, {{{97.75, 96.69999694824219, 96.5, 96.19999694824219, 95.77999877929688,
    95.68000030517578, 95., 95.20999908447266, 94.44999694824219, 94.0999984741211,
    94.0999984741211, 94.9000015258789, 93.0999984741211, 93., 9 ... 01600, 3719088000, 3719174400, 3719260800, 3719520000, 3719606400}}}, 1,
  {"Continuous", 1}, {"Discrete", 1}, 1, {ValueDimensions -> 1, DateFunction -> Automatic,
ResamplingMethod -> {"Interpolation", InterpolationOrder -> 1}}}, True, 314.1];closingValues = ts["Values"];ListLinePlot[closingValues]logr = Differences[Log[closingValues]];edist = EstimatedDistribution[logr, StableDistribution[1, α, β, μ, σ]]Show[Histogram[logr, {0.005}, "PDF"], Plot[PDF[edist, x], {x, Min[logr], Max[logr]}, PlotRange -> All, PlotStyle -> Thick]]一个对称稳定随机变量和指数随机变量的幂的乘积服从一个 Linnik 分布:
Linnik𝒟 = TransformedDistribution[x^1 / αy, {yStableDistribution[1, α, 0, 0, 1], xExponentialDistribution[1]}];FullSimplify[CharacteristicFunction[StableDistribution[1, α, 0, 0, 1], x^1 / α t], 0 < α <= 2 && x > 0]Expectation[%, xExponentialDistribution[1], Assumptions -> 0 < α ≤ 2]Histogram[RandomVariate[Linnik𝒟 /. α -> 1.8, 10 ^ 6], {-6, 6, 0.2}, "PDF"]Map–Airy分布 [MathWorld] 是稳定分布族的成员:
MapAiryDistribution[] = StableDistribution[1, 3 / 2, -1, 0, (1/2^1 / 3 3^2 / 3)];pdf = PDF[StableDistribution[1, 3 / 2, -1, 0, 18^-1 / 3], x]//SimplifyPlot[pdf, {x, -5, 5}, PlotRange -> All, Filling -> Axis]FindMaximum[pdf, x]data = BlockRandom[SeedRandom[1];RandomVariate[StableDistribution[0, 1.7, 0.5, 0, 1], 2000]];scf[t_ ? NumericQ] := Mean[Exp[I t data]]pcf[t_] = Refine[CharacteristicFunction[StableDistribution[0, α, β, μ, σ], t], α ≠ 1]Plot[{Abs[scf[t]], Abs[pcf[t]] /. {α -> 1.7, β -> 0.5, μ -> 0, σ -> 1}}, {t, -10, 10}, PlotRange -> All, Filling -> Axis]FindRoot[Table[Abs[pcf[t]] == Abs[scf[t]] && Arg[pcf[t]] == Arg[scf[t]], {t, {1 / 2, 1}}], {{α, 1.7}, {β, 0.5}, {μ, 0}, {σ, 1}}]FindDistributionParameters[data, StableDistribution[0, α, β, μ, σ]]广义中心极限定理给出序列  和
 ,使得
 个独立同分布的随机变量
 的经过平移和缩放的和
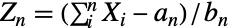 的分布弱收敛为稳定分布
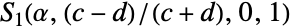 ,其中该随机变量的分布函数
 当
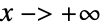 时具有渐近线
 而当
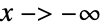 时,具有渐近线
 :
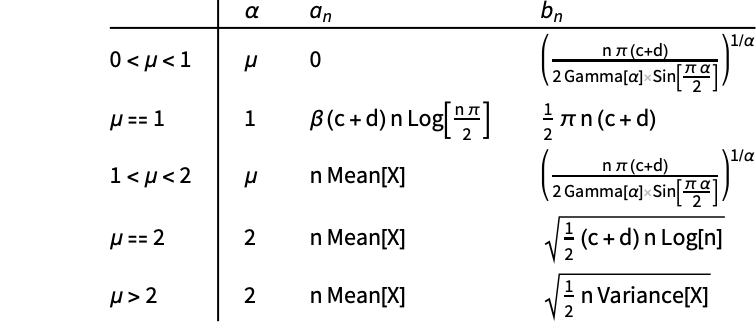
twosidedPareto[α_, β_] := TransformedDistribution[(-1)^, {ParetoDistribution[1, α], BernoulliDistribution[(1 - β/2)]}];twosidedParetoMean[a_, b_] := (a b/-1 + a)twosidedParetoVariance[a_, b_] := (a/-2 + a) - (a^2 b^2/(-1 + a)^2)

RandomCenteredScaledSums[dist_, {n_, an_, bn_}, m_] :=
(Total[RandomVariate[dist, {n, m}]] - an) / bnHistogramVsPDF[data_, {from_, to_, num_}, dist_] := Show[Histogram[data, {from, to, (to - from) / num}, "PDF"], Plot[PDF[TruncatedDistribution[{from, to}, dist], x], {x, from, to}, PlotRange -> All, PlotStyle -> Thick]]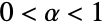
n = 1000;m = 2500;α = 2 / 5;β = 1 / 3;
Zsamples = RandomCenteredScaledSums[twosidedPareto[α, β], {n, 0, ((n Pi Csc[(Pi α/2)]/2.0Gamma[α]))^(1/α)}, m];HistogramVsPDF[Zsamples, {-2, 3, 50}, StableDistribution[α, β]]
n = 1000;m = 2500;α = 1;β = -1 / 2;
Zsamples = RandomCenteredScaledSums[twosidedPareto[α, β], {n, n β Log[(π/2)n], (1/2)n π}, m];HistogramVsPDF[Zsamples, {-4, 3, 50}, StableDistribution[α, β]]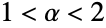
n = 1000;m = 2500;α = 5 / 4;β = 2 / 3;
Zsamples = RandomCenteredScaledSums[twosidedPareto[α, β], {n, n twosidedParetoMean[α, β], ((n Pi Csc[(Pi α/2)]/2.0Gamma[α]))^(1/α)}, m];HistogramVsPDF[Zsamples, {-4, 3, 50}, StableDistribution[α, β]]
n = 1000;m = 2500;α = 2;β = 2 / 3;
Zsamples = RandomCenteredScaledSums[twosidedPareto[α, β], {n, n twosidedParetoMean[α, β], Sqrt[n Log[n] / 2]}, m];HistogramVsPDF[Zsamples, {-4, 3, 50}, StableDistribution[α, β]]
n = 1000;m = 2500;α = 3;β = 2 / 3;
Zsamples = RandomCenteredScaledSums[twosidedPareto[α, β], {n, n twosidedParetoMean[α, β], Sqrt[n / 2 twosidedParetoVariance[α, β]]}, m];HistogramVsPDF[Zsamples, {-4, 4, 50}, StableDistribution[2, β]]Holtsmark 分布是无限泊松系统的粒子作用力的分布. 引力的  分量遵循对称稳定分布:
Subscript[𝒟, Fx] = StableDistribution[3 / 2, 0, 0, ((3/π))^1 / 3 Gamma[(5/3)]];hist = Histogram[RandomVariate[TransformedDistribution[Sqrt[x^2 + y^2 + z^2], {x, y, z}ProductDistribution[{Subscript[𝒟, Fx], 3}]], 10 ^ 5], {0, 6, 1 / 10}, "PDF"]Holtsmark𝒟 = ProbabilityDistribution[Integrate[(2/π)(1/β)Exp[-(x / β)^3 / 2]x Sin[x], {x, 0, Infinity}, Assumptions -> β > 0], {β, 0, Infinity}]Show[hist, Plot[PDF[TruncatedDistribution[{0, 6}, Holtsmark𝒟], r]//Evaluate, {r, 0, 6}, PlotStyle -> Directive[Thick, Red]]]
PositiveStableDistribution[a_ /; 0 < a < 1] := StableDistribution[1, a, 1, 0, Cos[Pi a / 2]^1 / a]
With[{a = 3 / 4, t = 1 / 2}, NExpectation[Exp[-t x], xPositiveStableDistribution[a]]]With[{a = 3 / 4, t = 1 / 2}, Exp[-t ^ a]]//N属性和关系 (11)
Delta[α_, β_, σ_] := β σ Piecewise[{{(2/π) Log[σ], α == 1}}, Tan[(π α/2)]]CharacteristicFunction[StableDistribution[0, α, β, μ, σ], t] - CharacteristicFunction[StableDistribution[1, α, β, μ - Delta[α, β, σ], σ], t]//FullSimplify[#, 0 < α ≤ 2 && σ > 0]&CharacteristicFunction[StableDistribution[1, α, β, μ, σ], t] - CharacteristicFunction[StableDistribution[0, α, β, μ + Delta[α, β, σ], σ], t]//FullSimplify[#, 0 < α ≤ 2 && σ > 0]&一个  稳定随机变量在
 处的间断性在
 上的微小变化的模式敏感度上体现出来:
ra = {9 / 10, 1, 11 / 10};
leg = Table[Row[{"α = ", α}], {α, ra}];Table[Plot[Table[PDF[StableDistribution[t, α, 1 / 2, 0, 1], x], {α, ra}]//Evaluate, {x, -10, 10}, PlotLegends -> leg, PlotRange -> All, PlotPoints -> 2, Filling -> Axis, PlotLabel -> Text[Row[{"Type ", t}]]], {t, 0, 1}]TransformedDistribution[a * u + b, uStableDistribution[0, α, β, μ, σ]]cf1 = Exp[I t b] CharacteristicFunction[StableDistribution[0, α, β, μ, σ], a t]cf2 = CharacteristicFunction[StableDistribution[0, α, Sign[a] β, a μ + b, Abs[a] σ], t]FullSimplify[cf1 / cf2, 0 < α ≤ 2 && -1 ≤ β ≤ 1 && σ > 0 && {μ, a, b}∈Reals && a ≠ 0]TransformedDistribution[a u + b, uStableDistribution[1 / 13]]TransformedDistribution[a u + b, uStableDistribution[1 / 13, β]]TransformedDistribution[a u + b, uStableDistribution[1, 1 / 13, β, μ, σ]]
TransformedDistribution[a u + b, uStableDistribution[1, 1, β, μ, σ]]具有相同稳定指标  的两个稳定分布变量的和仍然是一个稳定变量:
cf1 = CharacteristicFunction[StableDistribution[0, α, β1, μ1, σ1], t] ;cf2 = CharacteristicFunction[StableDistribution[0, α, β2, μ2, σ2], t];cf12 = With[{β = (β1 σ1^α + β2 σ2^α/σ1^α + σ2^α), σ = (σ1^α + σ2^α)^1 / α, μ = μ1 + μ2 + ((β1 σ1^α + β2 σ2^α/σ1^α + σ2^α) (σ1^α + σ2^α)^1 / α - β1 σ1 - β2 σ2) Tan[(π α/2)]}, CharacteristicFunction[StableDistribution[0, α, β, μ, σ], t]];
FullSimplify[cf1 * cf2 / cf12, α ≠ 1 && 0 < α ≤ 2 && -1 ≤ β ≤ 1 && σ > 0 && -1 ≤ β1 ≤ 1 && -1 ≤ β2 ≤ 1 && σ1 > 0 && σ2 > 0]
Limit[cf1 * cf2 / cf12, α -> 1, Assumptions -> -1 ≤ β1 ≤ 1 && -1 ≤ β2 ≤ 1 && σ1 > 0 && σ2 > 0]//FullSimplify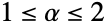
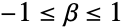
s𝒮𝒟[α_, β_] := With[{btan = β Tan[Pi α / 2]}, StableDistribution[0, α, β, btan(1 + btan^2)^-(1/2α), (1 + btan^2)^-(1/2α)]]
d𝒮𝒟[α_, β_] := With[{cot = Cot[(π - 2 ArcTan[β Tan[(π α/2)]]/2 α)]}, StableDistribution[0, (1/α), Cot[(π/2 α)] cot, cot(1 + cot^2)^-α / 2, (1 + cot^2)^-α / 2]]
With[{z = 10, α = 1.3, β = 0.6}, Probability[x > z, xd𝒮𝒟[α, β]] == α Probability[0 < x < z^-1 / α, xs𝒮𝒟[α, β]]]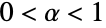

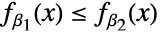
Plot[Table[SurvivalFunction[StableDistribution[2 / 3, β, 0, 1], x], {β, -1, 1, 2 / 11}]//Evaluate, {x, -5, 5}, PlotLegends -> LineLegend[NumberForm[#, 2]& /@ Range[-1., 1., 2 / 11], LegendLayout -> {"Column", 2}], PlotRange -> All]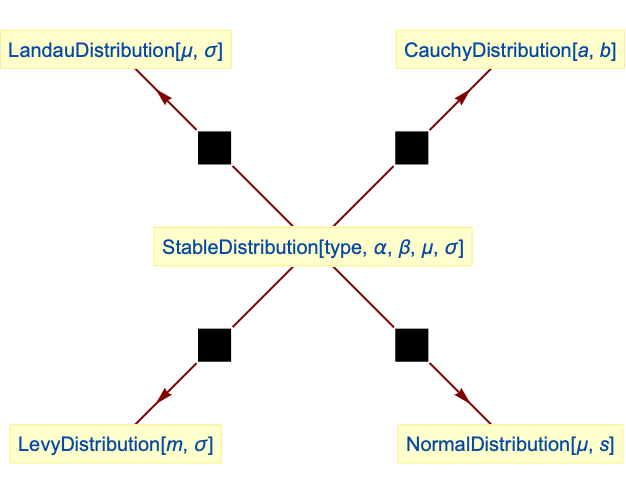
LandauDistribution 是一个稳定分布:
CharacteristicFunction[LandauDistribution[μ, σ], t]CharacteristicFunction[StableDistribution[1, 1, 1, μ, σ], t]% - %%//FullSimplifyCauchyDistribution 是一个稳定分布:
PDF[CauchyDistribution[0, 1], x]PDF[StableDistribution[1, 1, 0, 0, 1], x]% - %%NormalDistribution 是一个稳定分布:
PDF[NormalDistribution[μ, σ], x]PDF[StableDistribution[1, 2, β, μ, σ / Sqrt[2]], x]% - %%//SimplifyLevyDistribution 是一个稳定分布:
PDF[LevyDistribution[μ, σ], x]PDF[StableDistribution[1, 1 / 2, 1, μ, σ], x]% - %%//FullSimplify巧妙范例 (1)
dist = StableDistribution[1, 1.3, β, 0, 2];cdf = Function[{x, β}, Evaluate[CDF[dist, x]]];
ql = {0.025, 0.10, 0.25, 0.5, 0.75, 0.90, 0.975};
cl = Table[ColorData["Rainbow"][q], {q, Join[{0.0}, ql]}];Legended[Plot3D[PDF[dist, x], {x, -12, 12}, {β, -1, 1}, PlotTheme -> "Marketing", MeshFunctions -> {cdf}, Mesh -> {ql}, MeshStyle -> GrayLevel[0.8], MeshShading -> cl, AxesLabel -> Automatic, BaseStyle -> Opacity[0.9], ImageSize -> 400, PlotRange -> All, PlotPoints -> 50], BarLegend["Rainbow", ql, LegendLabel -> "prob"]]文本
Wolfram Research (2010),StableDistribution,Wolfram 语言函数,https://reference.wolfram.com/language/ref/StableDistribution.html (更新于 2016 年).
CMS
Wolfram 语言. 2010. "StableDistribution." Wolfram 语言与系统参考资料中心. Wolfram Research. 最新版本 2016. https://reference.wolfram.com/language/ref/StableDistribution.html.
APA
Wolfram 语言. (2010). StableDistribution. Wolfram 语言与系统参考资料中心. 追溯自 https://reference.wolfram.com/language/ref/StableDistribution.html 年